Cómo reconstruir tu historial de crédito paso a paso
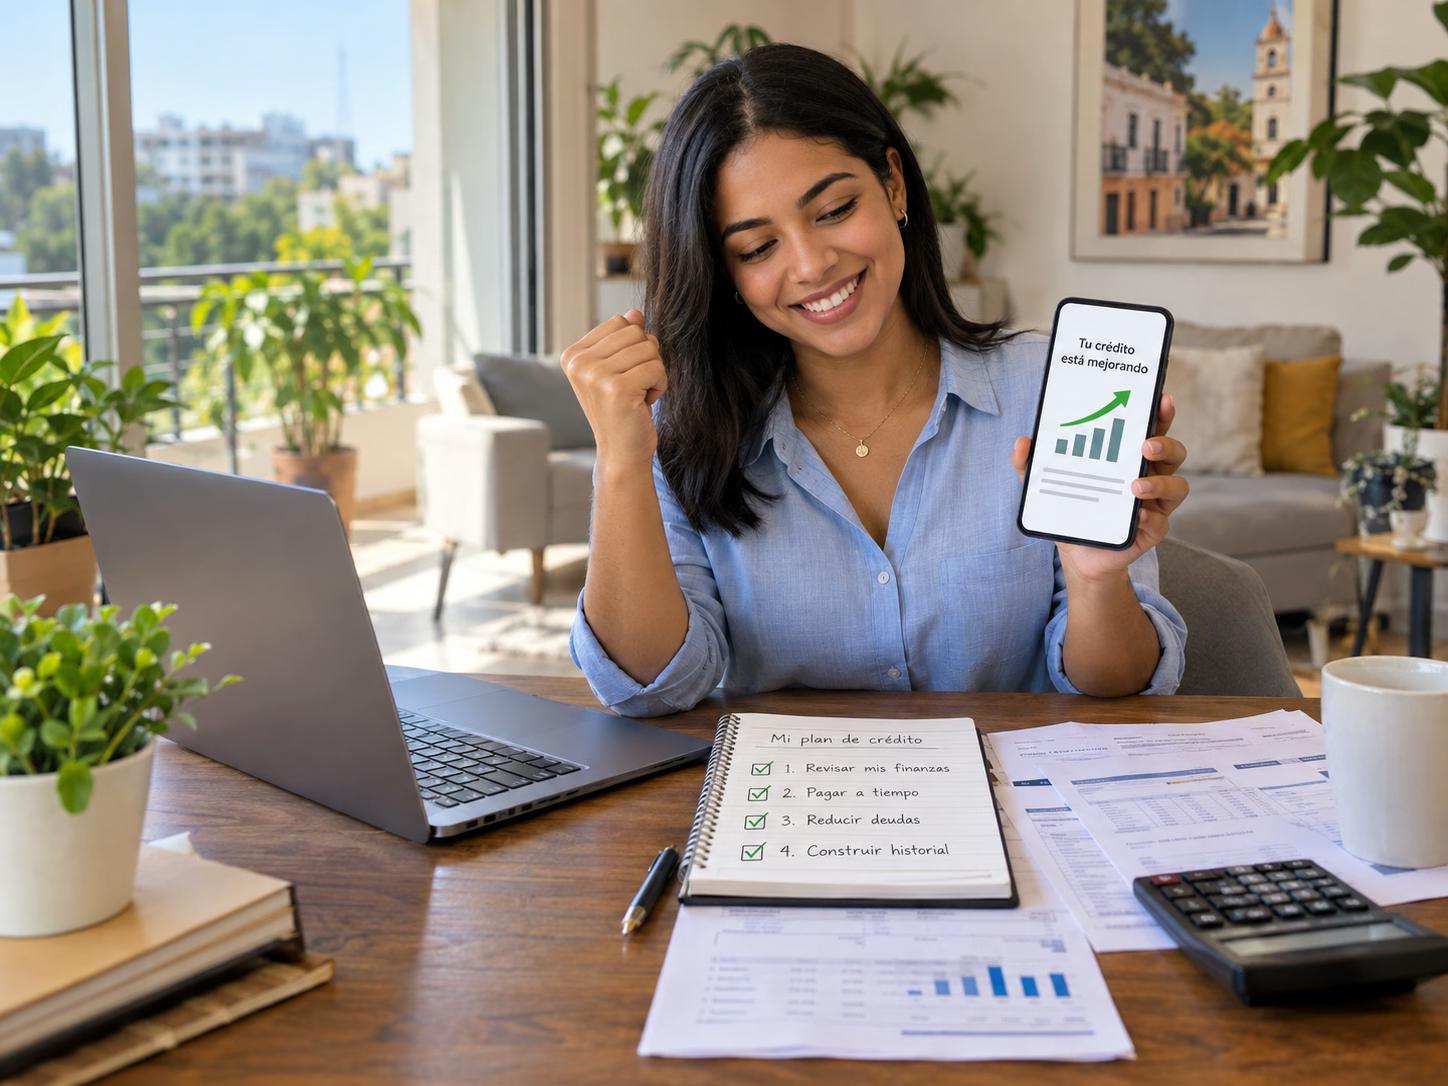
Tu historial de crédito decide si te aprueban un préstamo, por cuánto y a qué tasa. Si hoy no es bueno, se puede reconstruir. Te explicamos qué es, cómo se forma y los pasos para mejorarlo.
¿Qué es el historial de crédito?
Es el registro de todos los créditos que has tenido: préstamos, tarjetas y créditos comerciales, con tus saldos pendientes y qué tan puntual has sido al pagar. En República Dominicana lo recopilan los burós de crédito, como DataCrédito.
Es la base que usa cualquier entidad financiera para evaluar tu solicitud, sin importar el tipo de préstamo: hipotecario, de vehículo, personal o para tu negocio.
¿Por qué es tan importante?
El historial le muestra al acreedor si tienes capacidad de pago y cómo te has comportado con tus compromisos. Si refleja moras, es probable que te nieguen el préstamo justo cuando más lo necesitas.
Un buen historial, en cambio, te abre la puerta a montos más altos y mejores tasas, porque las entidades te ven como un cliente de menor riesgo.
La puntualidad lo es todo
Pagar es importante, pero pagar a tiempo lo es casi igual. Cada pago después de la fecha queda registrado como atraso y baja tu puntuación. Pagar en la fecha acordada, o antes, es lo que más rápido mejora tu historial.
Cómo reconstruir tu historial de crédito
Si tu historial no es bueno por errores del pasado, no es definitivo. Estos son los pasos:
- Haz una lista de todas tus deudas: a quién le debes, cuánto, la tasa y la fecha de pago.
- Si no puedes cumplir, habla con tu acreedor y negocia un acuerdo que sí puedas pagar: monto, plazo, mora e intereses.
- Si tienes varias deudas, considera consolidarlas en un solo préstamo. Te lo explicamos en consolidar deudas: todo lo que debes saber.
- Cuando saldes una deuda, pide la carta de saldo y verifica que el acreedor lo reporte al buró.
- No canceles todas tus tarjetas: úsalas poco y págalas completas. Demuestran que cambiaste tu manejo del crédito.
- No asumas deudas nuevas mientras te recuperas.
3 hábitos para mantener un buen historial
- Sé prudente: no tomes préstamos o deudas que no puedas pagar.
- Haz un presupuesto mensual con tus ingresos, gastos, ahorros y deudas, y cúmplelo.
- Pon alarmas en tu celular uno o dos días antes de cada fecha de pago.
¿Y si acabo de empezar un nuevo empleo?
Si eres nuevo en el trabajo y todavía no tienes historial, una opción es un garante solidario: una persona de confianza que asume contigo la responsabilidad del préstamo. Te damos consejos para encontrar un garante solidario.
Otra opción, si tienes un vehículo a tu nombre, es un préstamo con garantía de vehículo: el respaldo es el vehículo, no tu antigüedad laboral.
Construye historial con cada cuota
En Panacrédito reportamos cada cuota a DataCrédito, así que cada pago puntual suma a tu favor. Aprobamos aunque tu score esté bajo, porque la garantía respalda el préstamo. Conoce cómo mejorar tu historial crediticio con tu vehículo.
¿Cancelar mis tarjetas mejora mi historial?
No necesariamente. Cerrar todas tus tarjetas puede quitarte la forma de demostrar buen comportamiento. Es mejor mantener una activa, usarla poco y pagarla completa cada mes.